Monabanq - Banque en ligne

Captures d’écran
Détails
- Note
- 1.74K avis
- Version
- Varie selon l’appareil
- Développeur
- Monabanq
Analyse par Norviv
Quand on ouvre une application bancaire pour la première fois, on ne cherche pas forcément une avalanche de fonctions. On veut surtout comprendre où trouver son compte, vérifier sa carte et réaliser une première opération sans hésiter. C’est dans cette situation que Monabanq m’a paru la plus intéressante : l’application de la banque en ligne Monabanq rassemble les principaux besoins du quotidien dans un même espace, avec une approche davantage tournée vers le suivi pratique que vers la démonstration technologique.
Cette application de finance est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle est développée par Monabanq et bénéficie d’une moyenne de 4,4 auprès d’environ 8 100 évaluations, tandis que son installation a dépassé le seuil des 500 000 téléchargements. Ces repères donnent une idée de sa présence, mais ils ne remplacent pas mon impression à l’usage : son intérêt dépend surtout de votre manière de gérer votre argent et de ce que vous attendez d’une banque mobile.
Une entrée simple dans la banque en ligne
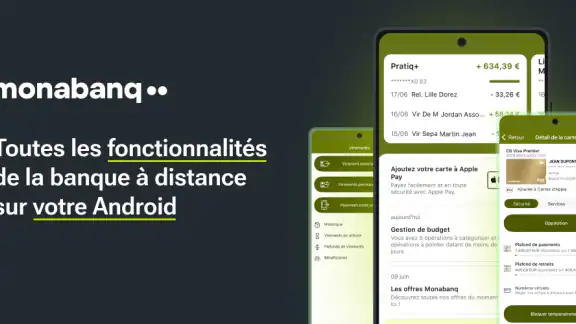
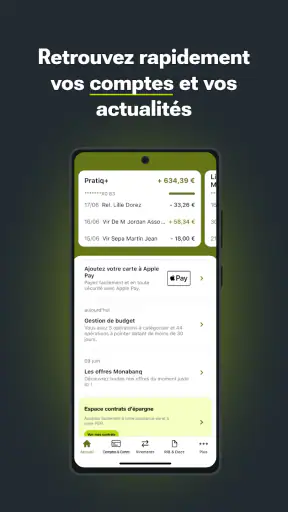
Le résumé de l’application couvre un périmètre assez large : compte, carte, épargne, crédits, assurance, placement, budget et bourse. Dans la pratique, je conseille de ne pas essayer d’explorer tout cela dès l’installation. Pour un nouveau client, le meilleur point de départ reste beaucoup plus concret : accéder à son espace, repérer le solde, comprendre les mouvements récents et savoir où consulter les informations liées à la carte.
Cette progression est importante, car une application bancaire peut vite donner l’impression de demander trop de décisions à la fois. Monabanq ne doit pas être abordée comme un catalogue de produits financiers à parcourir en une seule session. Je la vois plutôt comme un tableau de bord à apprivoiser progressivement. Le compte courant constitue le centre de gravité ; les autres rubriques prennent du sens une fois que les réflexes de base sont installés.
Le premier bénéfice, à mes yeux, est de pouvoir réunir dans une même application les opérations quotidiennes et une vision plus large de ses finances. Cela évite de passer continuellement d’un outil de paiement à un autre pour consulter une épargne ou réfléchir à un financement. En revanche, cette richesse peut aussi demander un peu de méthode : si vous voulez seulement vérifier une dépense rapidement, les espaces consacrés aux produits complémentaires peuvent sembler plus nombreux que nécessaire.
Je la recommande donc particulièrement à quelqu’un qui souhaite centraliser sa relation bancaire et prendre l’habitude de consulter régulièrement son budget. Elle convient moins à la personne qui veut une application extrêmement dépouillée, limitée à l’affichage du solde et à quelques paiements. Dans ce dernier cas, une solution plus spécialisée dans le paiement mobile peut paraître plus immédiate, même si elle offrira généralement moins de profondeur bancaire.
Ce que je regarde avant de commencer
Avant de lancer la configuration, je prépare les éléments nécessaires à l’identification et je m’installe dans un endroit où je peux lire attentivement les écrans. Ce conseil paraît banal, mais il évite une erreur fréquente : vouloir terminer l’ouverture ou la connexion entre deux activités, puis perdre le fil au moment où l’application demande une vérification.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Je prends aussi le temps de distinguer trois choses : l’accès à l’espace client, la consultation du compte et l’utilisation des services bancaires. Cette distinction aide à ne pas confondre une information générale sur un produit avec une action réellement effectuée sur son compte. Pour un débutant, c’est l’un des premiers repères utiles dans Monabanq.
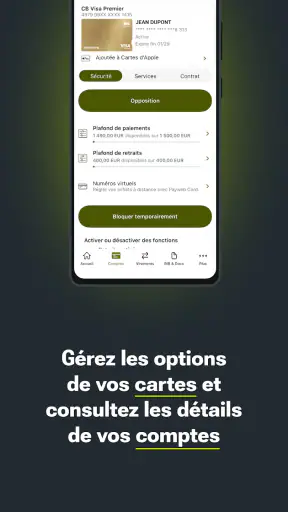
Une fois connecté, je commence par observer la structure plutôt que de toucher à toutes les options. Je cherche le montant disponible, les opérations récentes et l’endroit où sont regroupées les informations de carte. Cette courte exploration permet de construire une carte mentale de l’application. Ensuite, chaque visite devient plus rapide, car je sais où revenir.
Le premier objectif qui compte vraiment
Pour moi, la première réussite ne consiste pas à ouvrir une rubrique d’épargne ou à examiner les possibilités de placement. Elle consiste à valider que l’application est bien utilisable au quotidien. Je vérifie le compte, je lis une opération récente et je repère le chemin vers les informations de carte. Si ces trois étapes sont claires, l’installation a déjà produit un résultat concret.
Ce parcours est également une bonne manière de détecter une confusion personnelle plutôt qu’un défaut de l’application. Par exemple, un solde peut être différent de la somme que j’ai en tête parce que certaines opérations sont récentes, en attente ou simplement classées autrement dans l’historique. Je préfère donc lire le détail d’un mouvement avant de tirer une conclusion sur mon budget.
Un usage très réaliste est celui d’un achat effectué en fin de journée. Au lieu d’attendre le relevé mensuel, j’ouvre Monabanq, je consulte les mouvements et je vérifie que la dépense apparaît au bon endroit. Cette habitude m’aide à garder une vision plus juste de ce qui reste disponible. Elle est particulièrement utile quand plusieurs petits achats s’accumulent et rendent le suivi mental peu fiable.
Autre réflexe intéressant : utiliser la consultation du compte comme un rendez-vous court, plutôt que de rester connecté longtemps à chercher une fonction. Je peux vérifier les dernières opérations, regarder l’évolution de mon budget et fermer l’application. Cette discipline réduit le risque de se perdre dans les rubriques d’épargne, de crédit ou de placement alors que la question initiale concernait simplement une dépense.
Budget et lecture des dépenses
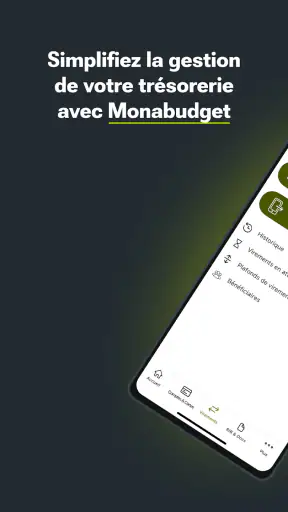
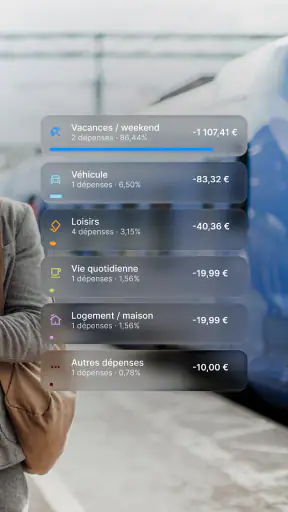
La présence d’outils liés au budget donne à Monabanq une utilité qui dépasse la simple consultation du solde. Je trouve cette partie pertinente pour une personne qui veut comprendre ses habitudes avant de modifier ses comptes. Le bon réflexe est de partir de dépenses réelles et régulières, puis de chercher les catégories ou vues qui permettent de les interpréter, plutôt que de fixer immédiatement un objectif irréaliste.
Il faut toutefois garder une certaine distance avec toute présentation automatisée. Une dépense peut être classée d’une façon qui ne correspond pas exactement à ma logique personnelle, et une vision mensuelle ne raconte pas toujours la situation complète. Je considère donc les indications budgétaires comme une aide à la décision, pas comme un verdict. Pour une décision importante, je reviens toujours aux opérations et aux montants réellement concernés.
Un usage moins évident consiste à examiner son budget avant une période inhabituelle : déménagement, vacances, rentrée ou dépense annuelle. L’idée n’est pas seulement de regarder ce qui a déjà été dépensé, mais de repérer les moments où le solde risque de devenir trompeur. Cette lecture préventive est plus utile que la consultation répétée après chaque achat, car elle transforme l’application en outil de préparation.
Les rubriques qui demandent davantage de recul
Monabanq ne se limite pas au compte courant. Les espaces consacrés à l’épargne, aux crédits, à l’assurance, au placement et à la bourse peuvent intéresser un utilisateur qui veut regrouper plusieurs sujets financiers. Je trouve pratique de pouvoir commencer cette réflexion depuis le même environnement que celui où je consulte mon compte.
Mais cette centralisation ne signifie pas que toutes les décisions doivent être prises dans la foulée. Un crédit ou un placement mérite une comparaison séparée, avec une lecture attentive des conditions et de l’adéquation avec sa situation. L’application peut servir de point d’accès et de suivi ; elle ne remplace pas le temps nécessaire pour comprendre un engagement financier.
Pour la bourse en particulier, je déconseille de s’y intéresser uniquement parce qu’une rubrique est visible dans l’application. Un débutant devrait d’abord clarifier son horizon, sa capacité à accepter des variations et l’objectif de l’argent concerné. La facilité d’accès est un avantage pratique, mais elle peut aussi donner une impression de simplicité excessive. C’est un cas où une solution ou un service offrant davantage d’accompagnement pédagogique peut être préférable.
La même prudence vaut pour l’assurance et les crédits. Je peux apprécier le fait de retrouver ces sujets dans mon espace bancaire, tout en prenant le temps de comparer les garanties, les coûts et les conséquences à long terme. L’application est un outil de gestion ; elle ne doit pas pousser à confondre rapidité d’accès et pertinence du choix.
Les confusions les plus courantes
La première confusion concerne le solde et l’argent réellement disponible à un instant précis. Je ne me contente pas d’un chiffre isolé : je consulte les derniers mouvements et je tiens compte des dépenses que je viens d’effectuer. Cette vérification est particulièrement importante avant un prélèvement ou un achat conséquent.
La deuxième porte sur le rôle de l’application. Monabanq accompagne la relation bancaire, mais toutes les questions ne se résolvent pas en appuyant sur une rubrique. Une demande liée à un produit, à une situation particulière ou à une décision financière peut nécessiter de lire les informations associées et de suivre le parcours prévu, au lieu de chercher un raccourci.
La troisième confusion vient de l’abondance des services. Voir des entrées pour l’épargne, le crédit ou le placement ne signifie pas qu’elles correspondent toutes à mon besoin actuel. Je garde donc une règle simple : une rubrique n’est utile que si elle répond à une question précise. Cette méthode rend la navigation plus lisible et évite de transformer une consultation rapide en exploration interminable.
Je fais aussi attention à ne pas considérer une application bancaire comme mon unique système de suivi. Pour les dépenses partagées, les factures à venir ou les objectifs d’épargne, une note personnelle peut rester utile. Monabanq donne une vue de la relation bancaire, mais mon budget complet peut inclure des engagements qui ne sont pas encore visibles dans les mouvements du compte.
Ce qui la distingue des alternatives habituelles
Face à une banque traditionnelle, Monabanq apporte surtout une relation davantage centrée sur l’application et la consultation à distance. C’est confortable pour quelqu’un qui veut vérifier son compte sans organiser son quotidien autour d’horaires ou de déplacements. La contrepartie est qu’il faut être autonome dans la lecture des écrans et dans la préparation de ses demandes.
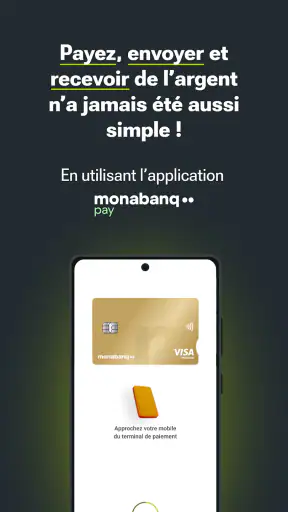
Face à une application de paiement, elle paraît plus complète sur le terrain bancaire. Un portefeuille numérique peut être excellent pour envoyer de l’argent ou régler rapidement, mais il ne constitue pas forcément un espace adapté à la réflexion sur l’épargne, le crédit, l’assurance ou le budget. Monabanq vise une relation plus globale, ce qui explique aussi pourquoi son interface peut sembler moins instantanée au premier contact.
Face à une application d’agrégation financière, la comparaison est différente. Un agrégateur peut donner une vue de plusieurs établissements, alors que Monabanq se concentre sur la relation avec sa propre banque. Si vous avez plusieurs comptes et que votre priorité est de tout réunir, un outil dédié à cette vision transversale peut être plus pratique. Si vous cherchez plutôt à gérer directement votre relation bancaire, l’approche de Monabanq est plus cohérente.
Mon jugement dépend donc du profil. Pour une personne qui veut une banque en ligne identifiable, avec des sujets allant du compte aux placements, l’application a une logique solide. Pour quelqu’un qui conserve plusieurs établissements et souhaite uniquement une synthèse universelle, elle ne remplacera pas nécessairement l’outil principal de suivi.
Une utilisation quotidienne qui reste réaliste
Imaginons une journée ordinaire : je paie un achat, je reçois un prélèvement et je veux savoir si je peux encore prévoir une dépense le week-end suivant. Je commence par les mouvements récents, puis je compare cette information avec mon budget du mois. Si une opération me surprend, je l’examine avant de modifier quoi que ce soit. Ce chemin est plus fiable que de regarder uniquement le montant affiché en première page.
Dans ce scénario, l’application m’aide surtout à relier trois niveaux : l’opération précise, le total disponible et la tendance du budget. C’est là que je trouve sa valeur la plus concrète. Elle ne transforme pas la gestion financière en activité automatique, mais elle réduit les allers-retours nécessaires pour comprendre sa situation.
Pour une personne qui débute, je conseille de répéter ce parcours plusieurs fois avant de s’intéresser aux services plus avancés. Après quelques consultations, les intitulés deviennent familiers et les décisions sont prises avec moins d’hésitation. Le premier succès n’est donc pas spectaculaire : c’est la capacité à répondre rapidement à la question « où en suis-je ? » sans ouvrir plusieurs outils.
Pour qui l’application vaut le détour
Je la conseillerais à un utilisateur qui veut gérer une relation bancaire complète depuis son téléphone, suivre son budget et garder un accès aux sujets d’épargne, de crédit, d’assurance, de placement et de bourse. Elle peut aussi convenir à quelqu’un qui passe d’une banque traditionnelle à une banque en ligne et souhaite retrouver une organisation structurée plutôt qu’un simple portefeuille de paiement.
Elle me semble également adaptée aux utilisateurs qui acceptent de prendre quelques minutes pour comprendre leur espace. Cette petite phase d’apprentissage est rentable : une fois les rubriques principales repérées, la consultation courante devient plus naturelle. L’application s’adresse moins à ceux qui changent souvent d’outil ou qui veulent une expérience réduite à une seule fonction.
Je serais plus réservé pour une personne qui a besoin d’un accompagnement très pédagogique avant chaque décision financière, ou pour celle qui veut comparer simultanément plusieurs banques depuis une interface unique. Dans ces situations, un conseiller, un outil multi-comptes ou une solution davantage orientée éducation peut compléter Monabanq, voire être un meilleur point de départ.
Mon avis après la prise en main
Monabanq réussit surtout lorsqu’on l’utilise comme un espace de pilotage régulier, pas comme une vitrine de services à parcourir sans but. Son intérêt est de réunir le quotidien et des projets financiers plus larges, tout en laissant l’utilisateur avancer à son rythme. J’apprécie cette continuité, notamment pour passer de la surveillance des dépenses à une réflexion sur l’épargne.
Sa principale friction vient justement de cette amplitude. Un nouveau venu peut se demander par où commencer, surtout lorsqu’il voit plusieurs domaines financiers réunis au même endroit. Mon conseil est de rester très concret : compte d’abord, carte ensuite, budget après quelques jours, puis seulement les produits qui répondent à un besoin réel.
L’application est disponible gratuitement et son ancienneté, puisqu’elle a été lancée le 3 avril 2013, traduit une présence installée dans le temps. Je ne choisirais toutefois pas une banque uniquement sur la base de son application. Il faut aussi vérifier que son fonctionnement, ses services et son niveau d’accompagnement correspondent à sa propre situation.
Au final, je recommande Monabanq à la personne qui veut commencer par une gestion bancaire mobile claire, puis élargir progressivement son usage. Le meilleur premier pas consiste à réussir une action simple et vérifiable, plutôt qu’à explorer toutes les possibilités dès le premier jour. Si cette approche vous ressemble, l’application peut devenir un point de repère pratique ; si vous cherchez seulement un outil de paiement minimaliste, une alternative plus spécialisée sera probablement plus directe.
Foire aux questions
01Qu’est-ce que Monabanq et à quels besoins répond cette banque en ligne ?
Monabanq est une banque en ligne française qui permet de gérer ses comptes depuis une application mobile et un espace client web. Elle propose généralement des services comme le compte courant, la carte bancaire, les virements, la consultation des opérations et différents produits d’épargne. Elle s’adresse surtout aux personnes recherchant une gestion bancaire à distance, avec moins de déplacements en agence.
02Comment ouvrir un compte Monabanq depuis l’application ?
L’ouverture d’un compte Monabanq se fait principalement en ligne, depuis l’application ou le site officiel. Il faut remplir un formulaire, choisir l’offre adaptée, fournir des informations personnelles et transmettre des justificatifs d’identité et de domicile. Selon la situation, un justificatif de revenus ou un premier versement peut également être demandé. La validation dépend ensuite de l’étude du dossier.
03L’application Monabanq permet-elle de gérer toutes les opérations courantes ?
L’application Monabanq permet de suivre le solde, consulter l’historique des transactions, effectuer ou programmer des virements, gérer les bénéficiaires et accéder à certains documents bancaires. Elle peut aussi proposer des notifications et des outils de pilotage du budget. Les fonctionnalités disponibles peuvent varier selon le compte souscrit, la carte détenue et les mises à jour de l’application.
04Quels sont les frais et conditions à vérifier avant de souscrire ?
Avant de télécharger l’application ou d’ouvrir un compte, il est important de consulter la grille tarifaire et les conditions de l’offre choisie. Les frais peuvent concerner la cotisation mensuelle, la carte bancaire, certains retraits, les opérations à l’étranger, les incidents de paiement ou les services optionnels. Les promotions éventuelles sont généralement soumises à des conditions et à une durée limitée.
05Monabanq est-elle suffisamment sécurisée pour une utilisation quotidienne ?
Monabanq utilise les mesures de sécurité habituelles des services bancaires en ligne, comme l’authentification renforcée, la validation de certaines opérations et la protection de l’accès au compte. Il reste essentiel de maintenir l’application à jour, d’utiliser un code confidentiel difficile à deviner et de ne jamais communiquer ses identifiants. En cas de téléphone perdu ou d’activité suspecte, il faut contacter rapidement le service client.


